パートの年末調整の書き方【令和8年分】扶養内で保険料控除は書く?
職場から年末調整の紙を渡される時期になりました。
「パートの私も出さなきゃいけないの?」「どこに何を書けばいいの?」と、手が止まっていませんか。
今年(令和8年分)は基礎控除などの数字が変わっていて、例年より迷いやすい年です。
結論から言うと、勤め先に「扶養控除等申告書」を出しているパートさんは、基本的に年末調整の対象です。
この記事では、国税庁の案内をもとに、パートの年末調整の書き方と「書いて得があるのか」を、所得税が引かれているかどうか別に整理しました。
- 年収100万円前後〜130万円くらいのパートで、扶養内で働いている方
- 保険料控除の欄を書く意味があるのか知りたい方
- 掛け持ち・年の途中で転職や退職をした方
こんな方は、ぜひ最後まで読んでくださいね。
結論:扶養控除等申告書を出して年末まで勤めるパートは年末調整の対象です
まず大切なのは、パートでも年末調整の対象になる人がいるということです。
国税庁の案内によると、年末調整の対象は、勤め先に「給与所得者の扶養控除等(異動)申告書」を提出していて、1年を通じて勤務している人や、年の途中で就職して年末まで勤務している人です。
この申告書を出して年末まで勤めていれば、パートでも原則として年末調整の対象になります。
職場で渡される書類は、一般的に次の3枚です。
- ①給与所得者の扶養控除等(異動)申告書:扶養している家族がいるかどうかなどを、勤め先に届ける書類です。
- ②給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書:自分の所得の見積額や、配偶者の情報を書く兼用様式です。
- ③給与所得者の保険料控除申告書:生命保険料や地震保険料などの控除を受けるための書類です。
勤め先によって、様式のレイアウトや提出方法(紙・オンライン)が違うことがあります。
個別の事情は、勤め先の担当者に確認しながら進めてくださいね。
令和8年分の数字を1枚で整理します
今年は税制改正で、基礎控除と給与所得控除の最低保障額が上がりました。
パートの収入に関わる数字を、令和7年分と並べて表にまとめます。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 基礎控除(合計所得132万円以下の場合) | 95万円 | 104万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
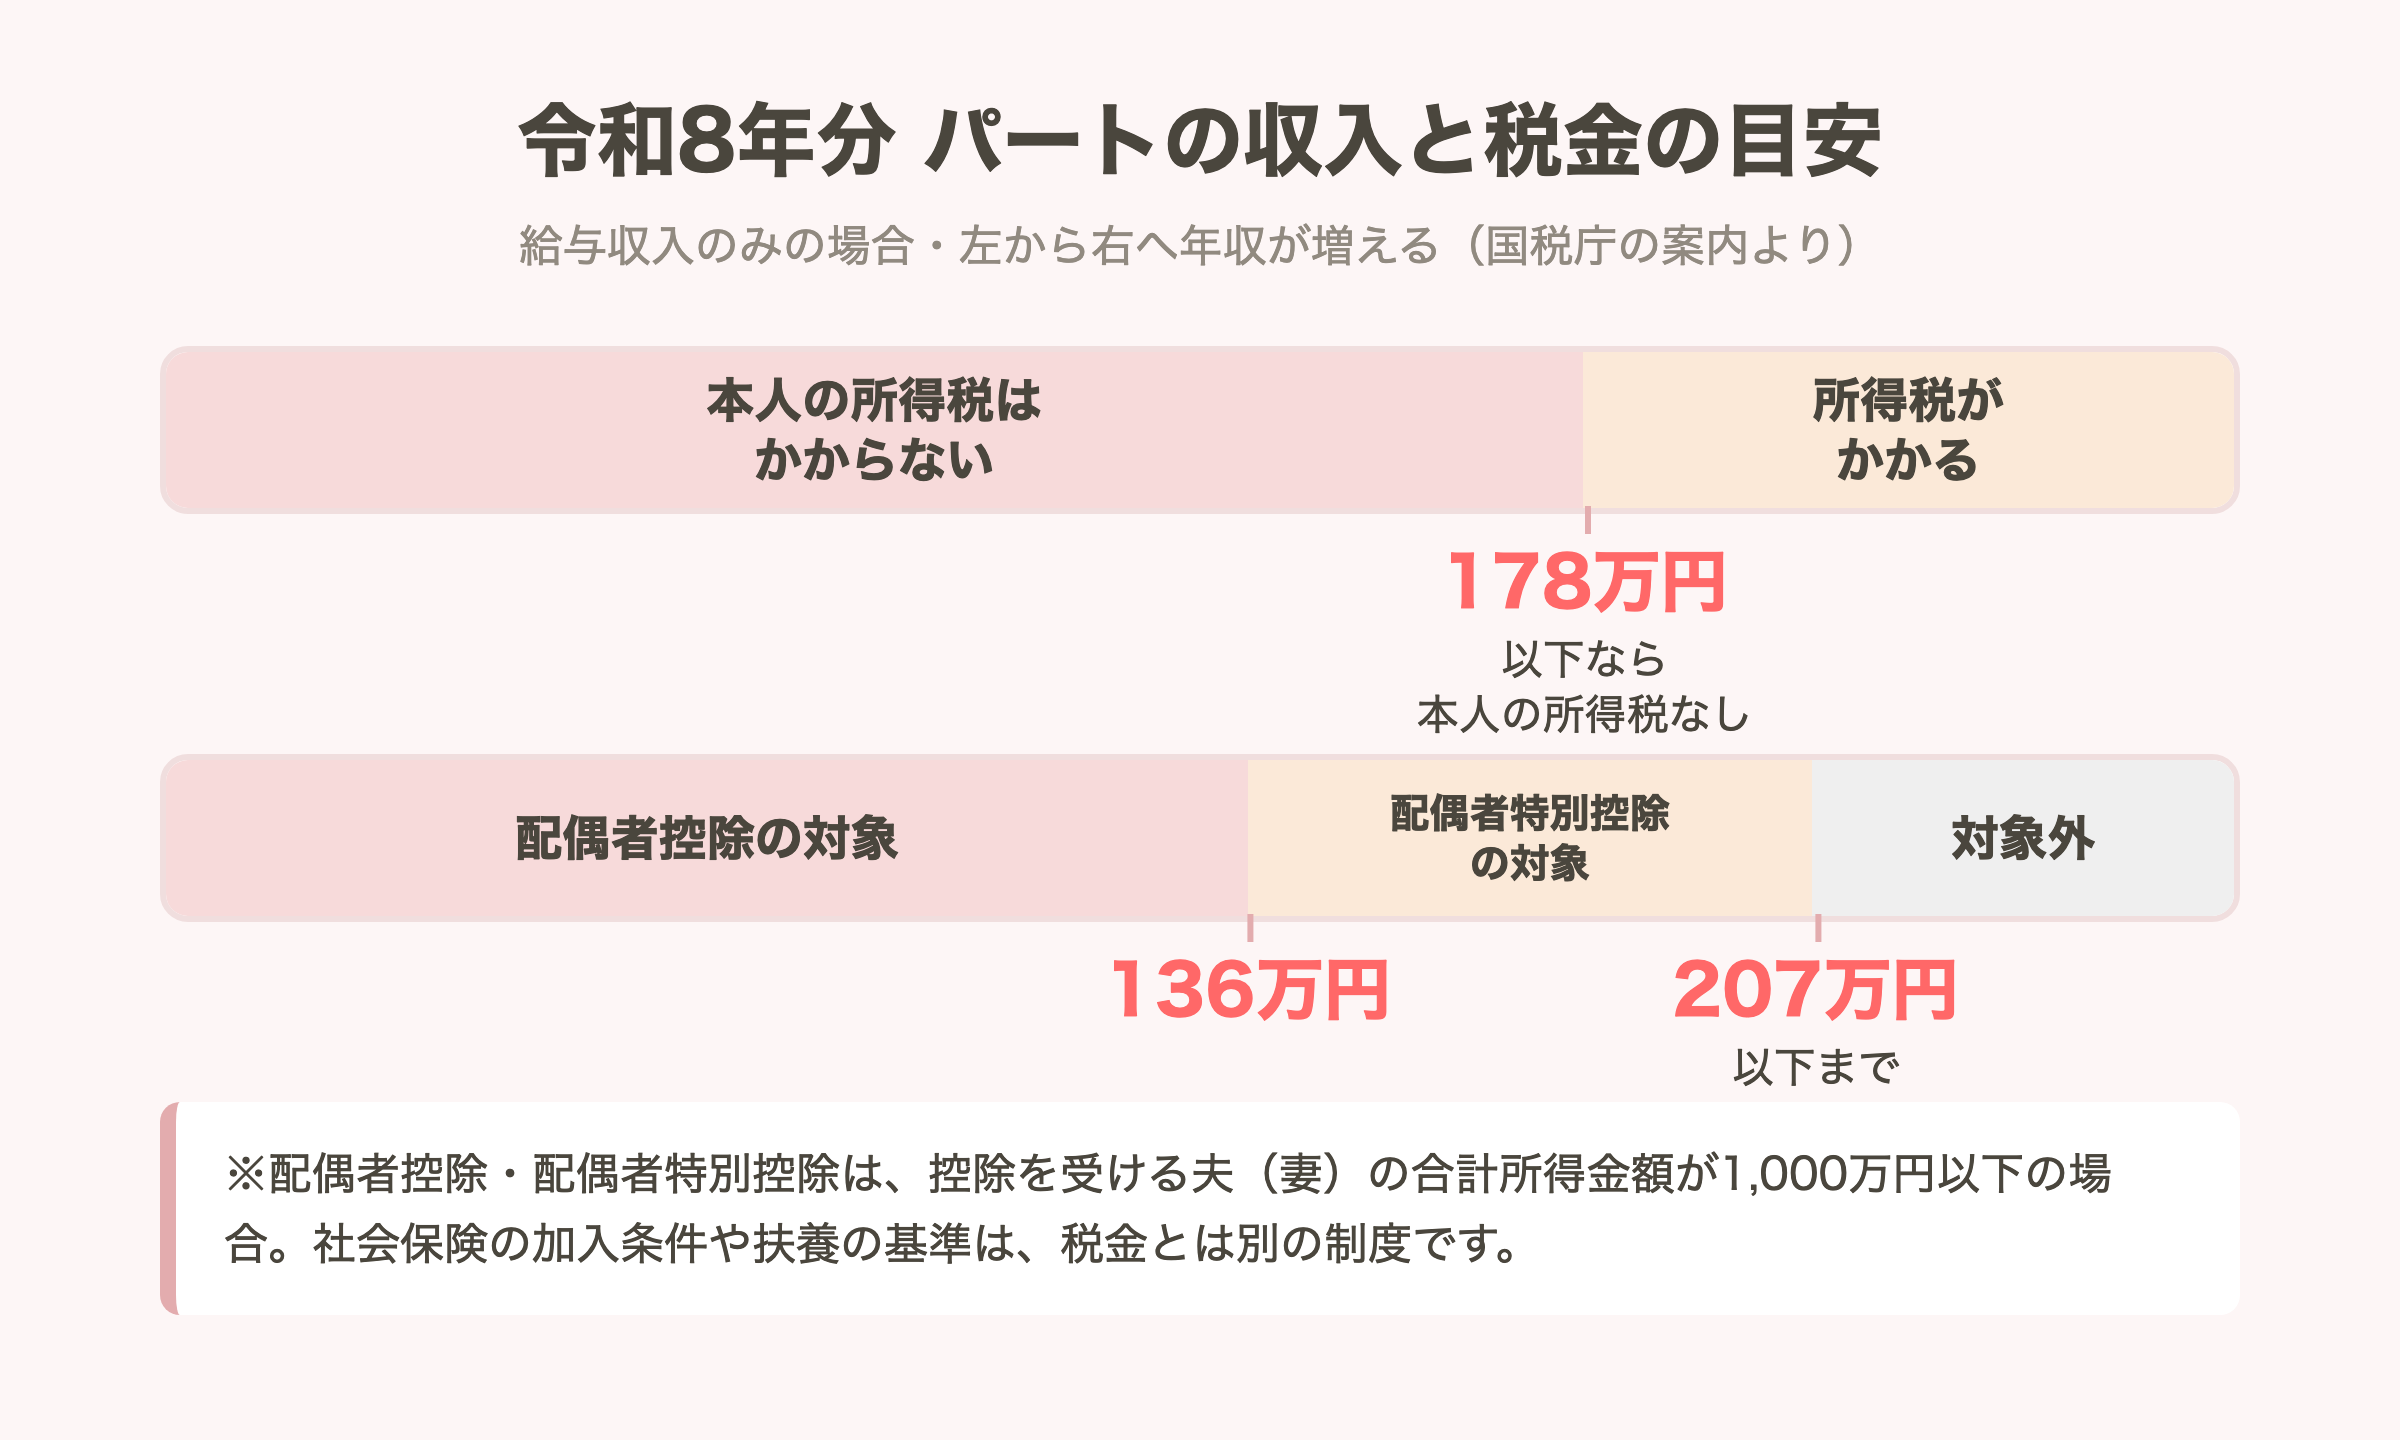
| 給与収入のみで本人の所得税がかからない目安 | 160万円以下 | 178万円以下 |
| 配偶者控除の対象(配偶者の給与収入のみ) | 123万円以下 | 136万円以下 |
| 配偶者特別控除の対象(納税者本人の合計所得1,000万円以下の場合) | 123万円超〜201万5,999円以下 | 136万円超〜207万円以下 |
国税庁の案内によると、この改正の施行は令和8年12月1日で、12月1日以後に行う年末調整から改正後の数字が使われます。
12月1日より前に年末調整の書類を配る勤め先も多いので、国税庁のQ&Aでは、改正を反映した書類を同日前から提出してもらっても差し支えないとされています。
基礎控除104万円と給与所得控除の最低保障額74万円を足した178万円が、「給与収入のみなら本人の所得税がかからない」目安になります。
配偶者控除の136万円や配偶者特別控除の207万円は、夫(妻)が受ける控除の話なので、図にするとこんな位置関係です。
ここで気をつけたいのが、毎月のお給料から引かれる税金です。
国税庁の案内によると、令和8年11月までの毎月の源泉徴収は改正前の計算のままです。
12月の年末調整で、改正後の基礎控除を使って1年分の税額を計算し直し、すでに引かれた税額と精算します。
そのため、毎月の給料から所得税が引かれていた人は、例年より戻りが大きくなる場合があります。
なお、社会保険の加入条件や扶養の基準(いわゆる130万円の壁など)は税金とは別の制度で、上の表の数字とは関係ありません。いわゆる106万円の壁(月額8.8万円の賃金要件)は、2026年10月1日に撤廃されています。
社会保険のほうは、勤め先や年金事務所に確認してください。
3枚の書類の書き方
ここからは、3枚の書類をどう書くかを順番に見ていきます。
細かい記入欄は勤め先の様式によって違うので、必ず勤め先の記入例に従ってください。
迷ったら、自己判断で埋めずに、担当者に聞くのがいちばん確実です。
①給与所得者の扶養控除等(異動)申告書
自分の氏名や住所、勤め先の情報、扶養している家族がいればその情報を書く書類です。
扶養している家族がいなければ、自分の欄だけの記入になることが多いでしょう。
子どもなどの扶養親族がいる場合は、夫婦の両方の申告書に同じ人を書くと二重になってしまうので、どちらの扶養にするかを夫婦で決めてから書きましょう。
入社したときに提出した覚えがない方は、すでに出しているかどうかを担当者に聞いてみてください。
住所の書き方や、いつ時点の情報を書くかは、勤め先の記入例に合わせてください。
②給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
この兼用様式では、本人の「本年中の合計所得金額の見積額」を書きます。
給料だけの場合、見積額は「年収から給与所得控除を引いた額」です。
「年収」は、今年1月から12月までに支給日が来る(支払いが確定した)給与の合計です。
12月分の給料やボーナスがまだ出ていない場合は、見込みの金額を足して計算します。
収入(年収)から給与所得控除を引いたものが「所得」です。用紙には給与の「収入金額」欄と「所得金額」欄があり、「合計所得金額の見積額」に書くのは収入ではなく所得のほうです。
令和8年分の計算では、給与収入が74万1,000円以上219万1,000円未満なら、「年収−74万円」が見積額の目安になります(国税庁の年末調整のしかたより)。
| 年収の見込み | 見積額の目安(年収−74万円) |
|---|---|
| 98万円 | 24万円 |
| 103万円 | 29万円 |
| 130万円 | 56万円 |
特定支出控除などを使う場合は金額が変わるので、迷ったら勤め先の記入例に合わせてくださいね。
掛け持ちで2か所から給料をもらっている場合は、すべての給与を合計したうえで計算します。
様式の名前は勤め先によって少し違うことがあるので、配られた用紙の名称に従ってください。
③給与所得者の保険料控除申告書
自分で払っている生命保険料や地震保険料、国民年金などの社会保険料がある場合に書く書類です。
該当するものがなければ、書かなくても大丈夫です。
書く場合は、保険会社や日本年金機構などから届く控除証明書を手元に用意してから記入しましょう。
年収100万円前後で保険料控除は書く意味がある?
「どうせ税金はほとんどかからないのに、書いて意味ある?」と思いますよね。
所得税と住民税に分けて考えると分かりやすいです。
- 所得税欄が毎月0円の場合:国税庁の案内によると、源泉徴収された所得税がない人は、申告しても還付される所得税額はありません。
- 所得税が引かれている場合:年末調整で精算されます。ただし令和8年分は、給与収入だけで年収178万円以下なら基礎控除などだけで所得税が0円になるため、引かれた分は保険料控除を書かなくても精算で戻るのが原則です(書いても戻る額は増えません)。
- 寸志や賞与のときだけ引かれた場合:その分も精算の対象になる可能性があるので、1年分の明細で所得税欄を見てみましょう。
たとえば、年収98万円で毎月の所得税が0円の人なら、保険料控除を書いても戻る所得税はありません。
一方、たとえば普段は0円でも、寸志が出た月だけ所得税が引かれていた人は、年末調整で精算される可能性があります。
迷ったら、まず明細の所得税欄を1年分見るのが近道です。
ただし、住民税は所得税とは別に、お住まいの市区町村が決めます。
市区町村の案内では、勤め先から「給与支払報告書」が出されていれば原則として申告は不要とされ、報告書に載っていない控除を使いたい場合は申告が必要とされています。
年末調整で書いた保険料控除は、この報告書に載るため、所得税が0円でも、控除証明書があるなら書いて出しておくと、住民税の計算に反映される場合があります。
扱いは市区町村によって違うことがあるので、詳しくはお住まいの市区町村の案内を確認してください。
夫の扶養内で働いている場合の注意
夫の扶養内で働いている方は、夫の会社に出す書類にも注意が必要です。
夫側の配偶者控除等の申告書には、妻の「本年中の合計所得金額の見積額」を書く欄があります。
妻のパート収入が分からないと夫が書けないので、早めに年収の見込みを夫に伝えておきましょう。
ここで話しているのは税金の扶養で、社会保険の扶養とは別物です。
ケース別早見表:掛け持ち・転職・退職の場合
掛け持ちや転職、退職など、働き方によって手続きが変わります。
よくあるケースごとに、どうすればいいかを表にまとめました。
| ケース | どうする? |
|---|---|
| 掛け持ちしている | 扶養控除等申告書を出せるのは1か所だけです。出していない側の給与は年末調整の対象外になります。どちらに出すかは、給与が多い方に出す考え方もありますが、決まりがあるわけではないので、迷ったら勤め先に相談してください。 |
| 年の途中で職場が変わった | 前の職場の源泉徴収票が必要です。新しい職場に出して、年末調整してもらいます。 |
| 年の途中で辞めた(再就職しない) | 年末調整を受けていない場合は、翌年に確定申告(還付申告)が必要か確認します。パートで本年中の給与総額が136万円以下の人は、退職時に年末調整の対象になることがあります。ただし、最後の給与が11月30日以前だと、年末調整では改正後の控除が使われないため、改正後の控除を使うには確定申告が必要です(国税庁のQ&Aより)(源泉徴収票の「源泉徴収税額」が0円なら、還付される税金はありません)。退職時にもらった源泉徴収票は保管しておきましょう。 |
| 夫の働き方が変わった・扶養の話が出た | 夫の会社に出す書類に、妻の本年中の合計所得金額の見積額が必要です。社会保険の扶養は別の制度なので、別に確認します。 |
掛け持ちの場合は、年末調整されなかった側の給与にも注意が必要です。
国税庁の案内によると、年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超えると、確定申告が必要になる場合があります。
ただし、給与収入の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、給与以外の所得が20万円以下であれば、申告は不要とされています。
たとえば、A社の給与が80万円で年末調整を受け、B社の給与が30万円だった場合、B社の30万円は20万円を超えます。
けれど、給与の合計は110万円で150万円以下なので、給与以外の所得が20万円以下なら、申告は不要になる例です。
自分がどちらに当たるか迷うときは、税務署か勤め先の担当者に聞いてみましょう。
出さなかった・期限に間に合わなかったら
「うっかり出し忘れた」「期限を過ぎてしまった」という場合も、慌てなくて大丈夫です。
まずは、できるだけ早く勤め先に相談してみてください。
- 提出期限は勤め先ごとに決まっています:社内の締め切りがあるので、まず担当者に聞きましょう。
- 年末調整されなかった場合:扶養控除等申告書を出していない人は年末調整の対象外です。確定申告が必要か確認し、所得税を納めすぎていれば還付申告で取り戻せます。
- 還付を受けたい場合:国税庁の案内によると、還付申告は翌年1月1日から5年間提出できます。
確定申告の手続きについては、税務署や国税庁の案内で最新の方法を確認してください。
まとめ:今週やることチェックリスト
最後に、今週やっておきたいことをチェックリストにまとめます。
- 配られた書類がそろっているか確認する:足りない分は担当者に聞きましょう。
- 給与明細の「所得税」欄を1年分見る:引かれた分が年末調整で精算されるか確認できます。
- 今年の年収の見込みを出す:②の見積額と、夫側の書類に使います。
- 掛け持ちの人はどちらに出すか決める:決められなければ勤め先に相談します。
- 夫の扶養内の人は、夫に見込み収入を伝える:夫の会社の書類に必要です。
- 保険の控除証明書を探しておく:書く場合に手元にあると安心です。
今年は数字が変わる年ですが、勤め先の記入例に沿って進めれば、難しいことはありません。
迷ったところは、早めに担当者へ聞いてみてくださいね。
※この記事は国税庁の公開情報(令和8年分 年末調整のしかた等)をもとに一般的な目安をまとめたものです。個別の税額や扱いは勤め先の担当者・税務署・税理士にご確認ください。
▼こちらの記事もどうぞ▼
年賀状2027の発売日は11月2日|元日に届く投函期限と値段【2026年】